三井住友銀行のカードローン-SMBCのカードローン・ローン
- 4.2
- 評価
- 100.00K
- インストール数
- Free
- 価格
 分析者 App-foxy
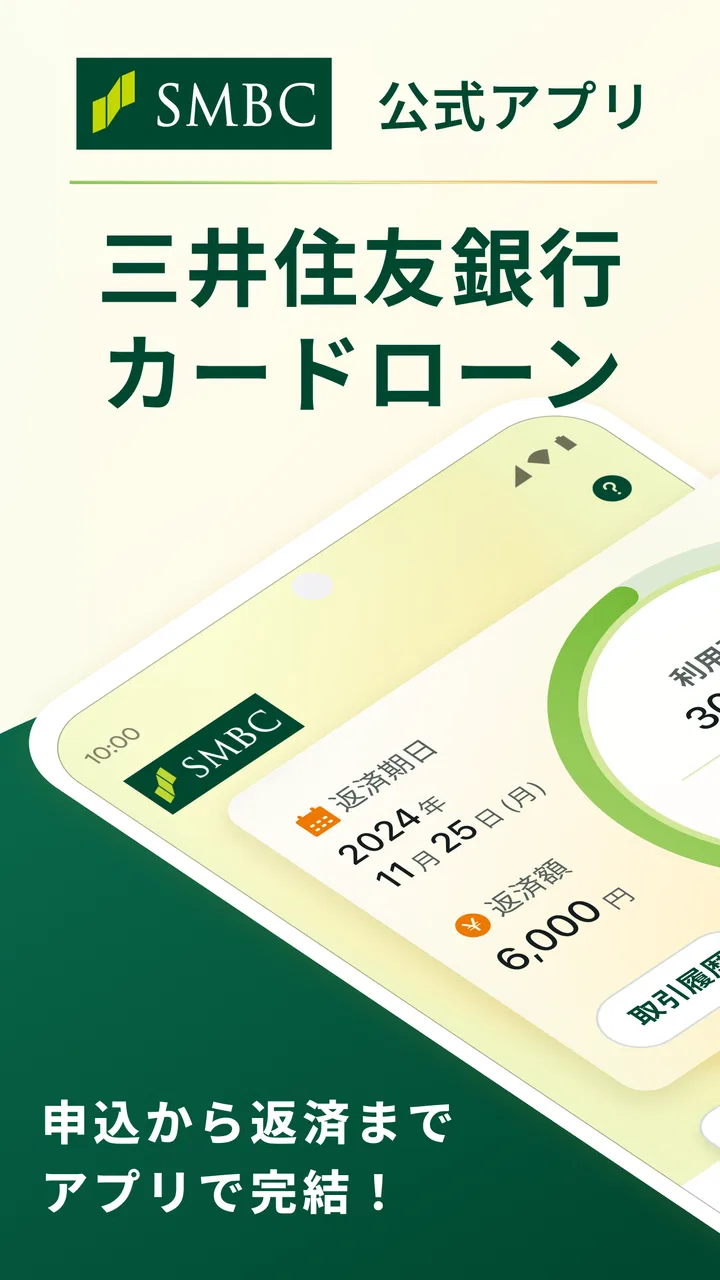
お金が必要になったとき、私はまず「申し込みやすさ」だけでなく、借りた後に無理なく管理できるかを考えます。三井住友銀行のカードローン-SMBCのカードローン・ローンは、三井住友銀行の口座を持っていない人でも申し込みを検討できる金融アプリです。急な出費への備えを探している人にとって、銀行のカードローンをスマートフォンから確認できる入口として、かなり現実的な選択肢だと感じました。
このアプリはファイナンス分野の無料アプリで、開発元は株式会社三井住友銀行です。対象年齢は3歳以上で、Androidでは9以上が利用条件になっています。公開後の現行バージョンは1.0.4で、アプリ自体の評価は平均4.2、評価件数はおよそ460件です。インストール数も10万件を超えており、個人向けの借り入れを検討する人が実際に使い始めていることが分かります。
申し込む前に見るべき判断基準
私がこのアプリを使うか判断するとき、最初に見るのは「自分が本当にカードローンを必要としているか」です。カードローンは、家計の一時的な不足を補う手段であって、毎月の赤字を恒常的に埋める道具ではありません。給料日までの短い期間だけ資金が必要なのか、それとも支出そのものを見直さないと返済が続かないのかで、選ぶべき方法は変わります。
こちらもおすすめ

 LINEマンガ
を読みっぱなしにしない、本棚と無料話で続ける読書術
無料話を追うだけではもったいない。待てば無料の仕組み、読書履歴、本棚をつなげて、読みたい作品を迷わず楽しむための実践ガイド。課金の判断や通知との付き合い方も率直に解説します。

 LINE(ライン) - 通話・メールアプリ
LINEはなぜ使われ続けるのか 日常に根づく便利さと広がる負担
メッセージ、通話、決済、公式アカウント。LINEが日々の用事に入り込むほど、使い続ける理由と手放しにくさは同じ場所から生まれてくる。勢いの背景を利用者目線で読み解く。

 UNO!™
UNO!™の「最後の一枚」が生む緊張感。短い対戦を何度も回したくなる理由
数字や色を合わせるだけの遊びに、宣言の一瞬と反撃の余地をどう組み込んだのか。UNO!™のオンライン対戦を、手札の駆け引きから見つめる。勝負を急がせる面白さと、運に左右される物足りなさも率直に掘り下げます。

 Uber Eats(ウーバーイーツ) 出前/フードデリバリー
Uber Eatsは注文後のトラブルにどこまで頼れるか
注文の速さだけでは測れないフードデリバリーの実力。設定のつまずき、変更の取り消し、通信切れ、配達状況の曖昧さまで、失敗時に何が頼れて何が読めないのかを見極めます。

 ブロックブラスト (Block Blast)
ブロックブラストはなぜ止められないのか 流行を支える手軽さと飽きの壁
短い一手、目に見える連鎖、自己ベストへの執着。ブロックブラストが人づてに広がる理由を、遊びの手触りと流行の寿命の両面から見極める。単純さの裏にある中毒性と、飽きが訪れる条件も率直に掘り下げます。

 Meteored - 天気や台風の天気予報アプリ
Meteoredは14日先の予報をどう読ませるか 便利さと迷いやすさを検証
今日の空模様から14日先まで、予報の幅をどう見せ、次の行動へつなげるのか。Meteoredの画面をたどり、情報の優先順位と迷いやすさを確かめます。長期予報の便利さだけでは測れない、日々使う道具としての設計を批評します。
ニュースデスクの関連記事
ニュースをすべて見る


次に確認したいのは、申し込みから返済までを自分で管理できるかです。アプリで手続きが進めやすくても、借入残高や返済額を見ないまま使えば、便利さがそのまま負担になります。私は、申し込み前に「いくら借りるか」「いつまでに返すか」「毎月いくらなら無理がないか」を紙やスマートフォンのメモに書き出すことをおすすめします。ここが曖昧なまま始めると、どの金融アプリでも判断を誤りやすくなります。
もう一つ大事なのが、銀行口座の有無です。このサービスは三井住友銀行の口座がなくても申し込みを検討できます。普段使っている銀行を変えたくない人には、この点が大きな判断材料になります。新しく口座を開くことを前提にしたサービスより、現在の生活を崩さずに検討しやすいからです。
ただし、「口座がなくても申し込める」ことと、「誰でも利用できる」ことは同じではありません。申し込み後には審査などの手続きが関わるため、アプリを入れた時点で借り入れが確定するわけではありません。私はこの違いを理解せず、急ぎの支払いをすべてこの方法に頼るのは危険だと思います。時間に余裕がない場合ほど、必要な金額と返済計画を先に決めておくべきです。
日常のどんな場面に向いているか
たとえば、家電の故障や通院費など、予定していなかった支出が重なり、次の入金まで一時的にお金が足りない場面です。私はこのようなケースなら、必要額を小さく絞り、返済の見通しを立てたうえで検討する価値があると考えます。反対に、旅行や高額な買い物のために返済期間を長く取る場合は、カードローン以外の選択肢も並べて考えたいところです。
目的が明確な支出なら、目的別ローンや分割払いのほうが比較しやすい場合があります。一方で、用途を細かく限定されたくない、急な支出に備えたいという人には、カードローンの柔軟さが合います。ここで重要なのは、柔軟さには自分で管理する責任が付いてくることです。使い道が自由なほど、借りすぎを防ぐ仕組みを自分で作らなければなりません。
アプリを選ぶときの実用的な見方
このアプリは、申し込みの入口をスマートフォンにまとめたい人に向いています。銀行の窓口へ行く時間を作りにくい人や、仕事中に電話で長く相談するのが難しい人にとって、24時間365日申し込みを受け付けている点は使いやすさにつながります。夜間や休日に必要性を感じたとき、次の営業日まで待たずに手続きを確認できるのは、オンライン型の強みです。
ただ、いつでも申し込めることは、いつでもすぐに結果が出るという意味ではありません。夜中に入力を始めても、確認や審査などの工程まで瞬時に終わるとは限らないため、私は「今すぐ現金が必要」という状況では、申し込み可能時間と実際の利用開始までを分けて考えます。アプリの受付時間だけを見て、資金調達の時刻まで決めつけないことが大切です。
このアプリが特に強いと感じたところ
私が最も評価したのは、銀行口座を持っていない人にも入口を開いていることです。三井住友銀行を普段使っていない人は、カードローンを検討するだけで口座開設まで必要なのかと身構えがちです。このアプリでは、その最初の負担を抑えて申し込みを考えられます。メインバンクを変えたくない人には、他の銀行サービスを生活に組み込む前に判断できる点が便利です。
もう一つは、申し込みのタイミングを選びやすいことです。日中に窓口へ行けない人でも、仕事や家事が落ち着いた時間に手続きを始められます。私は金融サービスで大切なのは、単に機能が多いことよりも、必要な確認を落ち着いてできることだと思っています。自分の収入や支出を確認できる時間に申し込めるなら、入力ミスや勢いだけの判断を減らしやすくなります。
アプリのリニューアルによって、より快適で便利になった点も、このサービスを検討する理由になります。新しく申し込む人にとっては、古い画面や複雑な導線より、現在の手続きに合わせて整えられた入口のほうが取り組みやすいからです。私は、金融アプリでは見た目の新しさより、入力途中で迷わないことや、次に何を確認すべきか分かることを重視します。
具体的な使い方としては、まず必要な金額を少なめに見積もり、申し込み画面へ進む前に毎月の固定費を確認します。家賃、通信費、保険、サブスクリプションなどを並べると、借り入れ可能額ではなく、返済に回せる現実的な額が見えてきます。これはアプリの機能というより、アプリを安全に使うための私なりの手順です。借りられる額と借りてよい額を分けるだけで、判断の質はかなり変わります。
また、申し込みを一度で終わらせようとして、手元にない情報を推測で入力しないことも重要です。勤務先や収入などの確認で曖昧な入力をすると、後から修正が必要になったり、手続きが長引いたりする可能性があります。私は、本人確認に使う書類や収入を確認できるものを先に用意してから始めるほうが、スマートフォンでの操作に集中できると思います。
評価と利用者の広がりから見えること
平均評価4.2という数字は、アプリとして一定の好意的な反応を得ている水準です。レビューは190件あり、単にインストールされているだけでなく、実際に使った人が感想を残していることも読み取れます。ただし、金融アプリの評価は、画面の使いやすさだけでなく、申し込み時の状況や個人の期待にも左右されます。高評価だから自分にも必ず合うとは考えず、自分の目的との相性を見るべきです。
10万件を超えるインストールは、知名度のある銀行のカードローンをスマートフォンで検討したい人が少なくないことを示しています。私は、利用者が多いことを安心材料の一つにはしますが、それだけで借り入れ条件や返済の負担が自分に適しているとは判断しません。金融サービスでは、他人の評価より自分の返済計画のほうが重要です。
別の選択肢が合う人と比較すると
普段から三井住友銀行を利用していて、銀行関連の手続きをできるだけ一つの環境にまとめたい人なら、このアプリを優先して検討しやすいでしょう。口座を持っていない人でも申込可能なので、メインバンクが別の人も候補に入れられます。銀行のカードローンという選択肢を、スマートフォンから落ち着いて比較したい人には、使い始めるまでの心理的な壁が低めです。
一方、すでに利用している銀行や決済サービスに借り入れ管理をまとめたい人は、現在のサービスを先に確認したほうがよい場合があります。複数の借り入れ先を持つと、返済日や残高の把握が難しくなるからです。少額でも契約先が増えるほど管理項目は増えます。私は、便利そうなアプリを追加する前に、既存の借り入れや分割払いを一覧にすることをおすすめします。
使い道が決まっている大きな支出なら、目的別のローンや販売店の分割払いが比較対象になります。これらはカードローンとは考え方が違うため、単純にどちらが優れているとは言えません。支出の目的、返済期間、毎月の負担、手続きの速さを同じ基準で並べて、自分に必要なものを選ぶべきです。用途を限定しない自由さを取るのか、目的を絞って管理しやすくするのかが大きな分かれ目です。
また、家計の赤字が数か月続いている人には、どのカードローンも第一候補にはしにくいです。借り入れで支払いを続けると、問題が翌月へ移動するだけになりやすいからです。その場合は、支出の削減、支払い先への相談、家計相談など、借りる前の対策を優先したほうがよいでしょう。私はこのアプリを、生活を立て直すための万能薬ではなく、返済の道筋が見える人向けの選択肢として見ています。
申し込み前後に感じやすい負担
スマートフォンで申し込めることは便利ですが、入力を急ぐと確認作業が負担になります。本人情報や勤務先情報を正確に入力する必要があるため、片手間に始めて途中で中断するより、書類と通信環境を整えてから進めるほうが安心です。私は、通勤中や人の多い場所ではなく、自宅で落ち着いて入力するほうが向いていると感じます。
もう一つの負担は、借り入れ後に意識して管理し続けることです。申し込みが簡単になるほど、借りる行為への心理的な抵抗は下がります。そのため、アプリを削除したり通知を見ないようにしたりするのは逆効果です。借入残高、返済予定、次の入金日を自分で確認する習慣を作り、必要以上の追加借り入れを避けるべきです。便利な入口を、無計画な利用の入口に変えないことが大切です。
私は、返済用のお金を給料日に先取りして別に置く方法も実用的だと思います。残ったお金で返すのではなく、返済分を先に確保すると、生活費との混同を防ぎやすくなります。ただし、先取りした結果として食費や家賃が足りなくなるなら、返済額の設定や借り入れ自体を再検討すべきです。返済のために新たな借り入れが必要になる状態は、明確な見直しのサインです。
私ならどんな人にすすめるか
私がこのアプリをすすめたいのは、急な支出に対して必要額を具体的に説明でき、返済時期も現実的に見積もれる人です。三井住友銀行の口座を持っていないけれど、銀行のカードローンをスマートフォンから検討したい人にも合います。申し込みを時間や場所に縛られず始めたい人にとって、24時間365日受け付けている点は実際の使いやすさにつながります。
反対に、毎月の生活費が足りず、借り入れを繰り返さないと支払いができない人にはすすめにくいです。返済額を決める前に「借りられる上限」だけを見てしまう人や、複数のサービスを同時に申し込もうとしている人も、一度立ち止まるべきです。別のローンや分割払いのほうが目的に合う場合もあるため、カードローンだけで結論を出す必要はありません。
価格は無料なので、アプリを入れてサービス内容を確認する段階で費用が発生するタイプではありません。ただし、無料アプリであることと、借り入れに費用がないことは別の話です。実際に利用する前には、適用される金利や返済条件、手数料などを必ず画面上の案内で確認してください。私は無料という言葉だけで判断せず、返済総額まで見てから決めるのが安全だと思います。
対象年齢は3歳以上と表示されていますが、これはアプリを端末に入れられる年齢区分です。カードローンの申し込みや利用を考えるときは、年齢区分だけを根拠にせず、実際の申込条件を確認する必要があります。ここを混同すると、アプリの利用対象と金融サービスの契約条件を取り違えてしまいます。
乗り換えや新規利用で意識したいこと
すでに別のカードローンを使っている人がこちらへ切り替える場合、アプリを追加するだけでは負担は減りません。残高、返済日、借入先、毎月の返済額を整理し、一本化できるのか、切り替える意味があるのかを確認する必要があります。新しい契約を作っただけで古い借り入れが消えるわけではないため、私は「乗り換え」より先に「全体の返済計画」を作ることを重視します。
新規利用なら、申し込み前に必要額を一度だけ計算し、承認された上限まで使わないルールを決めておくとよいでしょう。上限は予算ではありません。予想外の支出に備える余地として残し、日常の買い物には使わないという線引きを作ると、カードローンの便利さに流されにくくなります。これは、私がこのアプリを使うなら必ず決めておきたい運用ルールです。
現行バージョンは1.0.4で、リニューアル後のアプリとして提供されています。インストール後は、端末のOSが対応しているかを確認し、表示される手続きや案内を一つずつ読みながら進めるのが安心です。金融手続きでは、画面を早く進めることより、入力内容と確認事項を正しく理解することのほうが大切です。
総合的に見ると、三井住友銀行のカードローン-SMBCのカードローン・ローンは、口座の有無に縛られず、スマートフォンで銀行カードローンを検討したい人向けの入口として使いやすいアプリです。私は、急な出費に備えたい人、申し込みの時間を自分で選びたい人、返済計画を数字で管理できる人なら候補に入れてよいと思います。
ただし、アプリの使いやすさだけで借り入れを決めるのは避けたいところです。目的が明確で、返済の原資と時期が見えているなら、落ち着いて条件を確認しながら進められます。毎月の赤字を埋めるためなら、別の家計対策のほうが先です。私の結論は、便利さを借りる前に、返済できる金額を決められる人にはすすめられるが、借り入れで家計を延命しようとしている人にはすすめないというものです。
三井住友銀行のカードローン-SMBCのカードローン・ローンに関するよくある質問
01三井住友銀行のカードローン(SMBCのカードローン・ローン)とはどのようなサービスですか?
三井住友銀行のカードローンは、申込から借入残高、返済予定などを確認できるローンサービスです。急な出費やまとまった資金が必要な場合に利用を検討できますが、利用には審査があり、年齢や安定した収入などの条件を満たす必要があります。アプリや公式サイトで手続きする前に、商品概要と契約条件を必ず確認してください。
02申込みから借入れまで、アプリだけで完了できますか?
申込み手続きの一部または多くをスマートフォンから進められる場合がありますが、本人確認書類の提出や審査、契約手続きが必要です。申込内容によっては追加書類の提出や確認連絡が行われることもあります。また、申込後すぐに借入れできるとは限らず、審査結果や受付時間によって利用開始までの時間が変わります。
03借入金利や毎月の返済額はどのように決まりますか?
適用金利は、利用限度額や審査結果などによって決定され、申込者ごとに異なる場合があります。毎月の返済額も借入残高や契約内容に応じて変わるため、表示された金額だけで判断せず、利息を含めた総返済額を確認することが大切です。借入前に公式の金利、返済方式、遅延損害金について確認しましょう。
04返済はどのように行い、繰り上げ返済もできますか?
返済方法や返済日は契約内容によって異なりますが、登録口座からの自動引き落とし、ATM、インターネットなどが利用できる場合があります。毎月の約定返済に加えて追加返済を行うと、利息を抑えたり返済期間を短縮できる可能性があります。ただし、追加返済後も次回の約定返済が必要な場合があるため、案内を確認してください。
05利用中に注意すべき費用や個人情報の安全面はありますか?
借入れには利息が発生し、利用するATMや手続き方法によっては手数料がかかる場合があります。返済日に遅れると遅延損害金が発生し、信用情報に影響する可能性もあるため、返済予定は必ず管理してください。アプリを利用する際は、公式ストアからダウンロードし、暗証番号やログイン情報を第三者に伝えないことも重要です。
メリット
- 24時間いつでもWebから申し込み手続きを進められる
- 借入・返済状況をスマホで確認しやすい
- コンビニATMなど対応ATMが多く利便性が高い
- 毎月の返済額を抑えた返済プランを選びやすい
- 三井住友銀行の口座がなくても申し込める
デメリット
- 審査結果によっては希望額を借りられない場合がある
- 借入期間が長いほど支払う利息の総額が増える
- 提携ATMの利用条件や手数料は事前確認が必要
- 返済日や残高の管理を怠ると延滞につながる
- 申し込みには本人確認書類などの提出が必要

三井住友銀行のカードローン-SMBCのカードローン・ローン
ギャラリー